
面前众人金融商场出现了一个道理的表象:在经济增长放缓、地缘冲突加重的布景下云开体育,险些统统主要资产齐在同步高潮。这种场地名义不服了经济学知识,咱们意想,这场并非传统真理真理上的新生牛市,是一场由“好意思元信用基石松动”开动的众秉性资产重估。咱们所说的“信用危急”,并非指好意思元行将失去储备货币地位,而是指商场对其永久购买力褂讪性和政事中立性的信心正在减退。
众人资产牛市背后的四个“不是”
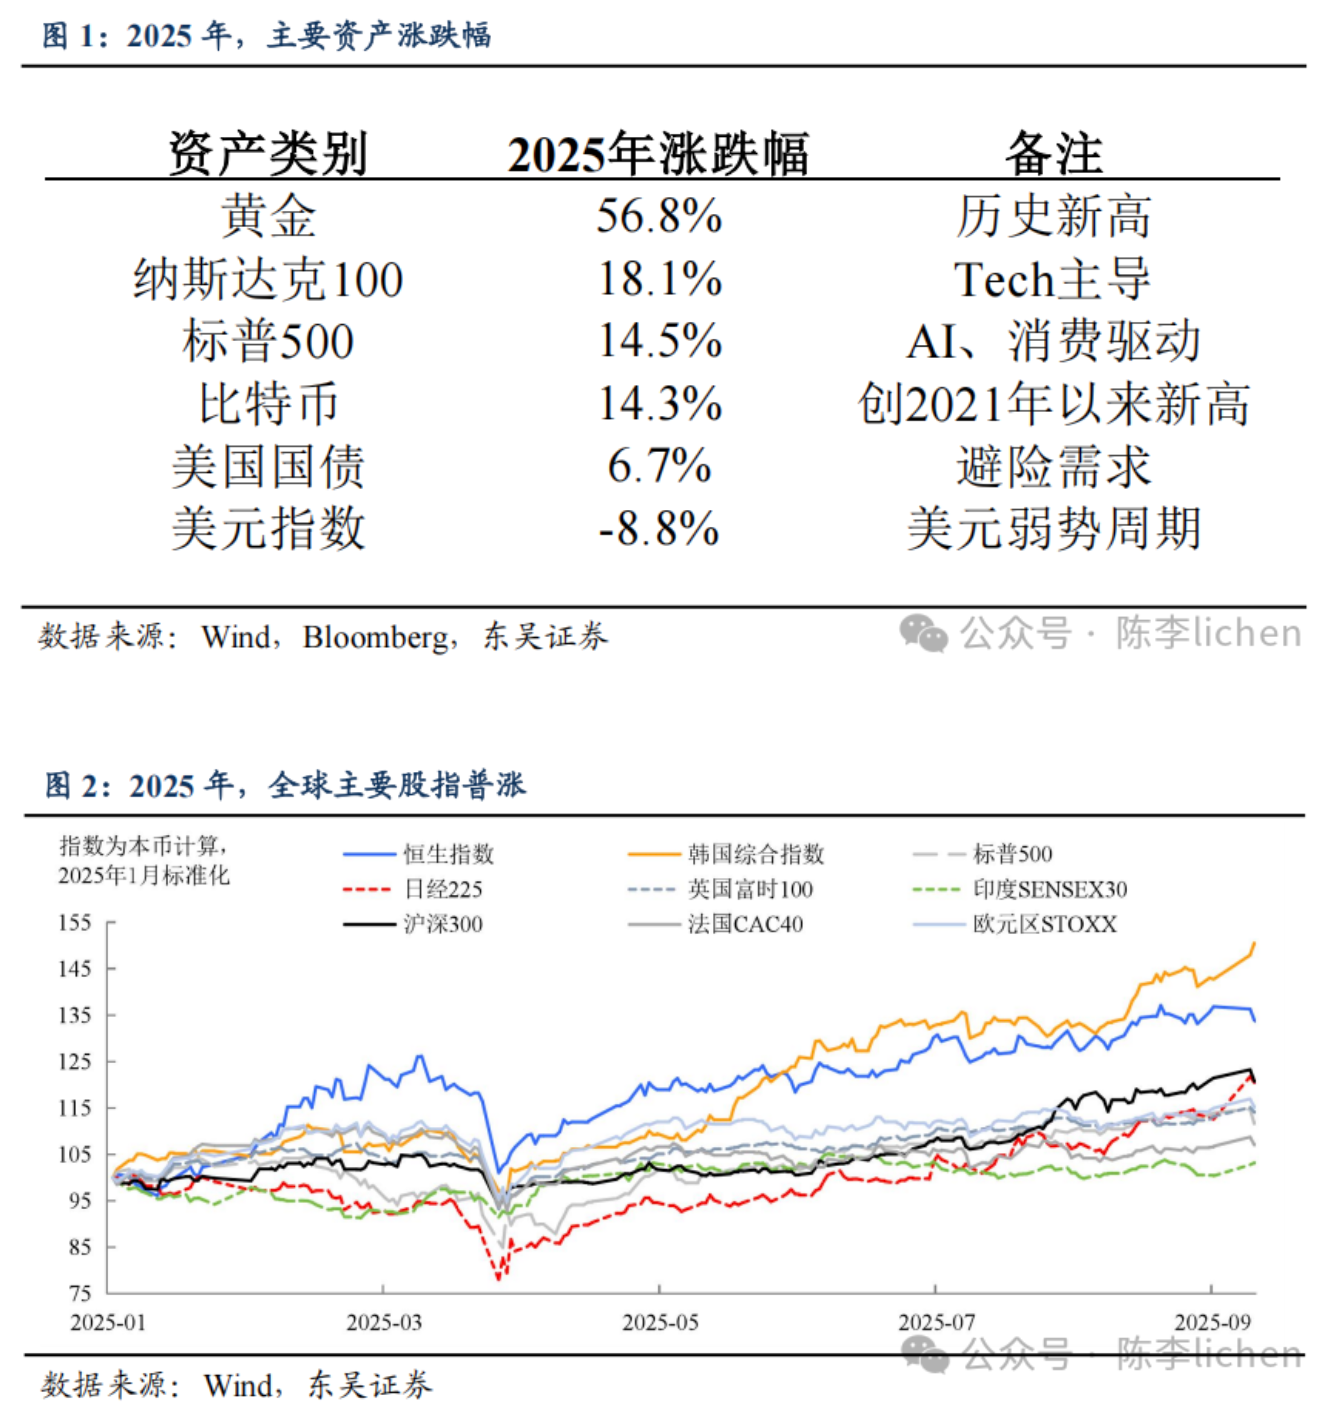
2025年于今,主要股票商场指数均出现高潮,与此同期,主要经济体的债券利率着落(即债券面值高潮)。黄金和加密货币的价钱高潮,更是令东谈主印象潜入。众人股市的高潮,尤其是欧洲和日本的股市高潮,诚然有欧洲经济预期改善、日本经济复苏上升的身分维持,但这些身分不足以全齐确认以上表象。
第一,资产价钱高潮背后,不是众人经济体增长加快。国外货币基金组织的最新展望败露,2025年众人经济增长率将低于2024年,主要经济体的增速齐在放缓。
第二,资产价钱高潮背后,不是众人流动性进一步宽松。限制本年7月,众人M2升至113万亿好意思元,但从旯旮增速来看,增幅举座巩固,并未赫然起原2024年的水平。
在主要经济体中,也齐莫得看到额外宽松的货币政策。
日本央行在加息,货币政策取向从超等宽松到缓缓正常。天然新首相上台后,货币政策值得再不雅察。
欧洲央行降息,同期在量化紧缩。尽管利率水平流通着落,反应其里面通货彭胀水平着落,但资产欠债表在抓续收缩。
英国央行在5月降息后,赫然还原到严慎格调。全年揣测惟有这一次25bp利率下调。改日降息动作愈加依赖更大批据。
好意思联储在降息经由中也暗示严慎格调。尽管特朗普政府条款货币大幅宽松,但面前好意思联储举座关于货币宽松和大幅缩小好意思国银行成本金管理,抓有十分严慎的格调。
中国央行货币宽松,进行逆周期转折,在此经由中抓有高度克制严慎格调。商场广泛预期的一些不切试验的场合政府债务兜底和“洪流漫灌”,莫得出现。


第三,众人资产价钱高潮,不是东谈主工智能技巧周期股东。
东谈主工智能的快速发展,产业成本开销流通大幅攀升,股东了硬科技行业快速成长。但这不是这场众人资产价钱高潮的一谈内容,以至不是主要能源。除了东谈主工智能关系行业,仔细不雅察会发现,金融、奢靡、房地产等传统行业的股票雷同在高潮。代表中小企业的罗素2000指数与科技股齐集的纳斯达克100指数同步上扬,确认面前行情不是某个特定产业开动的,而是举座性的资金流入。
第四,众人资产价钱高潮,不是地缘政事缓解后果。正巧违反,本年以生意关税摩擦为代表的地缘政事,变得弥留且不细则。就在资产价钱高潮的同期,好意思国对主要生意伙伴加征关税政策络续落地。
咱们觉得,本轮众人资产价钱高潮,传统逻辑已不足以确认表象的一谈(流动性与降息预期虽是推手,但不足以确认黄金与债券同步高潮的特征),既不是经济向好开动,也不是某个产业独领风流,更不是国外环境改善的后果。独一的共同身分,便是这些资产齐以好意思元计价,问题的中枢可能就出在好意思元自身。
好意思元信任危急来自好意思国政事取向
虽然好意思元体系并未出现系统性危急迹象,但商场对其永久信用与政事中立性的信任出现了结构性变化。
好意思元颓势,存在经济身分。包括利差缩小、经济增速缩小,但驱能源量主要来自“预期差”,而非“试验差”的实现,除此以外颓势好意思元也有政事影响。
颓势好意思元,不是好意思国经济增长比其他经济体疲软,而是好意思欧经济增长预期差的竖立。欧洲经济受益于德国破裂财政递次,同期欧元区更为激进的宽松政策(欧洲央行自昨年夏天以来已累计降息235个bp,大幅起原于好意思联储的100个bp),让商场提前计价了更多改日经济增长的后劲。
反而有了东谈主工智能的支抓,要是仅仅从试验经济增长后劲来看,好意思国经济比拟发达经济体更有韧性,尤其是相较于试验复苏并不显耀的欧洲更是如斯。因此,按照传统表面,好意思元应该变得更强,而不是违反。
意会这个问题,咱们需要回到货币的本色。当代货币试验上是国度信用的一种“欠条”,其价值依赖于刊行国的信誉和实现原意的智商。国外货币的地位更是一种“特权”,它条款刊行国承担相应的“职守”,即提供褂讪的计价表率、深度的金融商场和信得过的政事原意。面前好意思元正濒临三重信任危急:
第一,政事层面从“好意思国优先”到“好意思国独行”更正,体目下生意保护目的、退出洋际契约、国内务治极化等方面。这些行为让国外社会怀疑好意思国事否还酣畅承担吝惜众人体系褂讪的职守。
第二,金融层面的 “用具化 ”。好意思元支付系统被平素用作酬酢用具,使得列国不得不从头评估过度依赖好意思元的风险。众人央行外汇储备中好意思元份额的变化就反应了这种担忧。
第三,财政层面的 “透支 ”。好意思国政府债务抓续彭胀,激勉商场对好意思元永久购买力的担忧。当一个国度的债务增长速率抓续起原经济增速时,其货币信用天然会受到质疑。
黄金价钱的抓续高潮,是好意思元信用危急最平直的把柄。黄金行为一种“欠债”资产,不依赖任何政府的信用背书。众人央行购金行为(至极是新兴商场央行在减抓好意思债的同期增抓黄金)与好意思国国债抓有者结构的变化(要是出现外资抓续流出,由国内资金主要连结),齐是不雅察好意思元信用变化的微不雅信号。当投资者对好意思元信心着落时,天然会将资金转向这种最陈腐的价值储存技巧。
好意思元信用走向
面前众人资产“牛市”,本色上是一场“信用漂浮”行情。资金不是在追赶收益,而是在逃离风险。好意思元信用的竖立并非好意思国片面可控的经由,而是取决于众人政事经济口头的演化。这种布景下,咱们需要关爱好意思元信用可能的竖立旅途:
第一,政策细则性总结。2026年好意思国中期选举后,要是粗略裁汰政策不细则性,重返国外合营轨谈,扩充更可抓续的财政政策,将有助于还原商场信心。换言之,要是民主党在中期选举中,进攻特朗普政府对好意思元霸权的滥用,那么好意思元信用可能总结。
第二,经济基本面抓续改善。要是好意思国粗略在东谈主工智能等鸿沟实现抓续的分娩率栽种,同期有用规定通胀,将为好意思元提供坚实的基本面维持。东谈主工智能要是匡助好意思国在科技海浪中赫然起原,好意思国在众人经济发展中从头占据制高点,那么好意思元行为商品和技巧生意中的主要支付技巧,将获得强化。
第三,货币政策隆重运作。好意思联储保抓政策孤苦性和有策画连贯性,对吝惜好意思元信用至关紧要。
第四,国外环境相对变化。要是其他主要经济体领路不足好意思国,或者地缘政事弥留心情缓解,齐可能相对栽种好意思元的迷惑力。
第五,深层结构问题改善。永久来看,好意思元信用的重塑需要处治一些根秉性问题:包括股东制造业回流、规定债务限制、完善金融监管框架等。
咱们可能正处在国外货币体系演变的一个紧要节点,而非至极。在这个期间,商场的开动逻辑不再是单一的经济增长或利率,而是更复杂的信用计价。
在评估资产价钱时辰,投资者必须考量其在好意思元信用波动环境下的隆重性。投资者需要比之前愈加关爱政事叙事,因为好意思国的国内务治和国外酬酢政策,将前所未有地平直影响资产价钱。
这场看似新生的众人牛市,也许不是资产的创造,而是信任的再分拨。
(作家系东吴证券首席经济学家、东吴香港副董事长、中国首席经济学家论坛理事)
第一财经获授权转载自微信公众号“首席经济学家论坛”。
举报 著作作家
陈李
关系阅读 AI进化速递丨文远知行通过港交所上市聆讯
33 10-19 20:52 央行流通第11个月增抓,黄金为何已经金融安全的“褂讪器”?
在濒临金融危急、国外支付危急等遑急情况时,黄金不错飞快在国外商场上变现,用于褂讪汇率、均衡国出门入等,是国度派遣外部金融冲击的紧要计谋资源。
7 1009 10-15 14:15 金价屡更动高带动“掘金”热,多家银行遑急入手降温
幸免重仓或齐集参加。
261 10-14 17:18 政事暴力频发与极化加重:柯克枪击案背后的好意思国困局
面前好意思国政事生态对立严重,社会区别加重,政事光谱的两头缺少基本共鸣。
421 09-13 09:57 图灵奖得主萨顿:东谈主们对东谈主工智能的惧怕被夸大了
AI是六合演化的势必下一步云开体育,东谈主类应以勇气、自大和冒险精神来管待它。
10 279 09-11 10:59 一财最热 点击关闭